Sommaire
Le détachement pour compte propre permet à une entreprise étrangère d’envoyer un salarié en France pour ses propres besoins, avec des formalités allégées mais des obligations qui restent bien réelles. Il faut savoir le reconnaître, conserver les bons documents, préserver les droits du salarié et mesurer les risques d’une qualification erronée.
Reconnaître un détachement pour compte propre
Le droit français distingue plusieurs cas de détachement. Chacun obéit à ses propres formalités, et le compte propre bénéficie d’allègements. Encore faut-il que la mission réponde réellement à sa définition, que vous pouvez vérifier à l’aide de quelques critères concrets.
Les conditions de la mission
Le détachement pour compte propre, prévu au 3° de l’article L. 1262-1 du Code du travail, permet à un employeur établi hors de France de détacher temporairement un salarié sur le territoire français pour ses propres besoins. Aucun contrat ne le lie alors à un destinataire de prestation en France. Pendant toute la mission, le salarié conserve son contrat de travail et son lien de subordination avec son employeur étranger.
Deux autres exigences définissent la condition du travailleur détaché pour compte propre. L’employeur doit exercer une activité réelle et substantielle dans son pays d’origine, une simple gestion administrative ne suffisant pas. La mission doit en outre rester temporaire : une activité habituelle, stable et continue en France ne peut pas être présentée comme un détachement.
La frontière avec une prestation de services
Le nom donné à l’opération ne décide pas de sa qualification, et le paiement du salaire à l’étranger non plus. Le détachement en France se qualifie d’après l’objet de la mission, son destinataire, les contrats signés et la personne qui dirige effectivement le travail du salarié.
Dans le cadre d’une prestation de services, les salariés exécutent un contrat au bénéfice d’un client français. Ainsi, les techniciens envoyés installer un équipement vendu à ce client relèvent en principe de ce régime, même si le montage n’est pas facturé à part, comme le rappelle le cadre général du détachement des salariés.
À l’inverse, une réunion ou un séminaire interne peut relever du compte propre si les autres conditions sont réunies. Une démonstration sur un salon qui devient une intervention technique personnalisée pour un client demande en revanche une nouvelle qualification.
L’intragroupe et la mise à disposition
Le détachement intragroupe désigne une mission dans un autre établissement de la même entreprise ou dans une société du groupe. Il forme un cas distinct du compte propre. La seule présence d’une société française du groupe ne prouve pas pour autant qu’il existe une prestation pour un client.
Lorsqu’une entreprise de travail temporaire fournit des salariés à une entreprise utilisatrice française, il s’agit d’une mise à disposition, et non d’un compte propre. C’est notre cas : Sun Interim recrute des professionnels roumains et bulgares pour répondre aux besoins d’entreprises françaises, à travers notre service de recrutement de travailleurs détachés. Ce détachement de travailleurs se distingue d’une mission qu’un employeur organise pour ses seuls besoins.
Quelles formalités pour le compte propre ?
Le compte propre se distingue surtout par ses allègements déclaratifs. L’employeur reste pourtant tenu de conserver des documents, de vérifier le droit au travail du salarié et de respecter certaines règles propres à son secteur.
La dispense de déclaration préalable
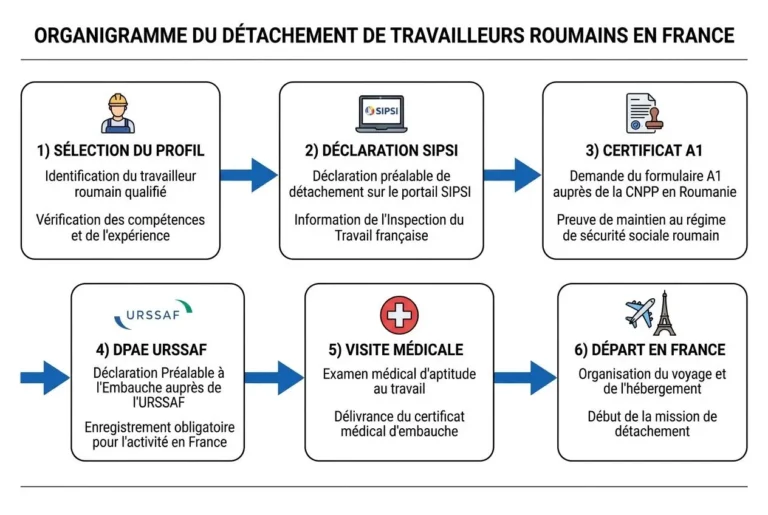
Depuis la refonte de SIPSI, le téléservice de déclaration des détachements, en juillet 2019, une véritable mission pour compte propre n’exige ni déclaration préalable de détachement ni désignation d’un représentant en France. L’employeur n’a donc aucune attestation de déclaration à obtenir. Les autres cas de détachement suivent des règles différentes :
- Prestation pour un client français : la déclaration est en principe transmise à l’inspection du travail via SIPSI avant le début de la mission.
- Détachement intragroupe : il est soumis à la même déclaration préalable.
- Représentant : ses coordonnées figurent dans la déclaration lorsque celle-ci est requise.
- Activités brèves ou événements ponctuels : ils relèvent d’un régime de dispense distinct, qui ne s’applique pas aux entreprises de travail temporaire.
Une déclaration déposée et un représentant désigné ne prouvent pas à eux seuls que le détachement est régulier, selon l’article L. 1262-2-1 du Code du travail. C’est la réalité de la mission qui compte.
Les documents à présenter en cas de contrôle
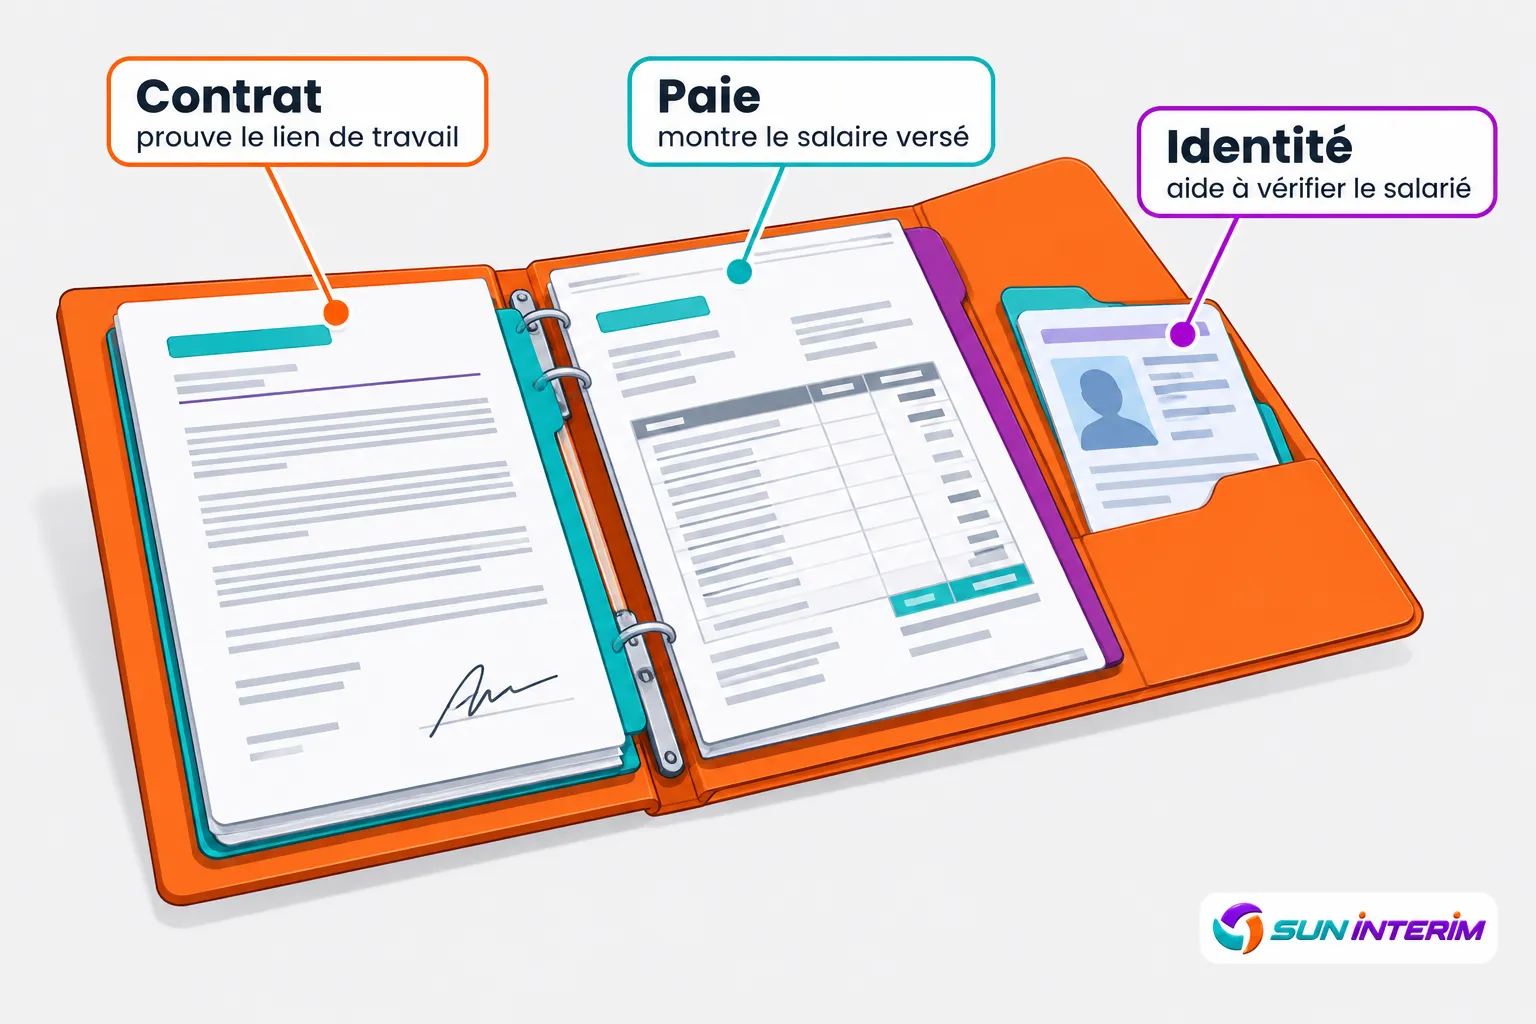
La dispense de déclaration laisse subsister les obligations documentaires, qui s’appliquent en cas de contrôle. Pour le compte propre, l’article R. 1263-1-1 du Code du travail impose de conserver les pièces sur le lieu de travail en France. L’inspection du travail doit pouvoir les obtenir sans délai, notamment :
- Le contrat de travail écrit ou un document équivalent, avec l’éventuelle autorisation de travail.
- Les éléments de rémunération : bulletins, preuves de paiement et relevés d’heures.
- Les justificatifs sociaux requis selon la situation du salarié.
Seuls le document attestant d’un examen médical dans le pays d’origine et les preuves de l’activité substantielle de l’employeur peuvent être produits sous 15 jours au maximum. Ces documents suivent les règles de traduction en français, et certaines entreprises établies hors de la zone euro doivent convertir les montants en euros.
L’immigration et les règles sectorielles
La dispense SIPSI ne vaut ni visa ni titre de séjour. Pour un ressortissant extérieur à l’Union européenne, à l’Espace économique européen et à la Suisse, un séjour de plus de trois mois exige en principe un visa de long séjour ou un titre adapté. Une autorisation de travail reste aussi nécessaire en principe, sauf exception, notamment pour certains ressortissants de pays tiers qui résident régulièrement dans l’un de ces pays.
Selon votre activité, vérifiez séparément la carte professionnelle du BTP et l’affiliation aux caisses de congés payés. Une entreprise de travail temporaire détachant des salariés en France a également ses propres obligations, en particulier celle d’une garantie financière.
Quels droits conserve le salarié détaché pour compte propre ?
Le régime déclaratif allégé ne réduit en rien les protections du salarié détaché. Les règles françaises s’appliquent à sa mission dans les matières prévues par le Code du travail, et certaines s’élargissent avec la durée du séjour.
Les conditions de travail applicables en France
Les conditions de travail des salariés détachés en France couvrent notamment la durée et le temps de travail, les repos, les congés payés, les jours fériés et, selon le cas, le travail de nuit. L’employeur doit aussi prévenir les risques, informer et former les salariés et organiser le travail en sécurité.
La rémunération doit respecter les règles légales et conventionnelles liées à l’activité, à la classification et aux horaires, majorations d’heures supplémentaires comprises. Comparer le seul salaire de base au SMIC ne suffit donc pas. Une indemnité de détachement n’entre pas automatiquement dans ce minimum.
Les frais professionnels de transport, de repas et d’hébergement doivent être pris en charge lorsque les règles applicables le prévoient, sans être comptés dans la rémunération. Les protections couvrent enfin la non-discrimination, la parentalité, les libertés collectives et les jeunes travailleurs.
La durée et l’évolution de la mission
Selon l’article L. 1262-4 du Code du travail, un détachement qui dépasse 12 mois entraîne l’application d’un ensemble élargi de règles françaises de droit du travail à partir du 13e mois, hors matières exclues. Une déclaration motivée adressée à l’autorité administrative avant l’échéance peut repousser ce seuil de six mois au plus, lorsque l’exécution de la mission le justifie.
Ce seuil ne se contourne pas en faisant tourner les équipes : les périodes de salariés détachés qui se remplacent sur le même poste sont additionnées.
La sécurité sociale et les cotisations
La sécurité sociale s’examine à part de la qualification en droit du travail. Pour un salarié européen, le formulaire A1 atteste de la législation applicable, et le maintien de plein droit au régime d’origine est limité à 24 mois, des accords exceptionnels pouvant le prolonger. Hors Union européenne, vérifiez l’éventuelle convention bilatérale, faute de quoi une affiliation française peut être requise. Les cotisations dépendent du régime effectivement applicable.
Quels risques en cas de manquement ?
Une mission mal qualifiée ou des documents manquants exposent l’employeur à des sanctions dont la nature varie selon le manquement. Le premier risque est la requalification de la mission. Le second est une amende administrative.
La requalification de la mission
Une opération présentée à tort comme du compte propre peut devoir être réévaluée lorsqu’elle constitue en réalité une prestation de services pour un client français. Les formalités de ce régime peuvent alors être exigées. Trois situations doivent vous alerter :
- Un client français bénéficiaire : la mission exécute en fait un contrat conclu avec lui.
- Un objet qui change en cours de mission : une réunion interne devient par exemple une intervention technique.
- Une direction exercée en France : l’entreprise française organise le travail quotidien du salarié.
Dans le dernier cas, l’étiquette de compte propre peut masquer une mise à disposition irrégulière. Réexaminez donc la qualification et les démarches dès que la mission évolue.
Les manquements et l’amende administrative
L’inspection du travail peut constater des manquements distincts : documents indisponibles, rémunération non conforme ou absence du droit de travailler. Chacun entraîne des conséquences qui lui sont propres.
Pour certains manquements, l’article L. 1264-3 du Code du travail prévoit une amende plafonnée à 4 000 € par salarié. Ce plafond passe à 8 000 € en cas de réitération dans les deux ans suivant la notification de la première amende, dans une limite totale de 500 000 €. Ces plafonds ne s’appliquent pas automatiquement à toute erreur de qualification : l’administration tient compte de la gravité, de la bonne foi, du comportement, des ressources et des charges de l’auteur. L’action se prescrit par deux ans.
Foire aux questions
Existe-t-il un salaire minimum unique pour les salariés détachés pour compte propre ?
Non, aucun montant unique ne s’applique à tous les salariés détachés. Le minimum dépend du métier, de la classification, du secteur, du temps de travail et des éléments de salaire applicables. L’employeur doit examiner l’activité réellement exercée, la convention collective de branche étendue pertinente et les accessoires de salaire.
Un salarié détaché pour compte propre peut-il travailler dans les locaux d’une autre entreprise ?
Le lieu de travail ne détermine pas, à lui seul, le régime applicable. La qualification dépend de l’objet de la mission, de son destinataire, des contrats et de la personne qui dirige effectivement le salarié.
Un contrat intragroupe suffit-il à qualifier une mission de détachement pour compte propre ?
Non, un contrat intragroupe ne suffit pas à qualifier une intervention opérationnelle de compte propre. Le détachement intragroupe forme un cas distinct. La seule présence d’une société française du groupe ne prouve pas non plus l’existence d’une prestation pour un client.
Quelle est la durée maximale d’un détachement pour compte propre ?
Le droit du travail français ne fixe pas de durée maximale générale. Le seuil de 24 mois concerne le maintien au régime de sécurité sociale d’origine dans le cadre européen, que des accords exceptionnels peuvent prolonger. Le seuil de 12 mois du droit du travail obéit à des règles distinctes, et les deux ne sont pas interchangeables.