Sommaire
- Le statut fiscal du salarié détaché à l’étranger
- Exonération fiscale et rémunération à l’étranger
- Déclaration en France et conventions fiscales
- Foire aux questions
Comprendre la fiscalité applicable à un salarié détaché à l’étranger est essentiel pour tout employeur ou responsable RH qui organise une mission hors de France. Cet article présente les conditions d’exonération prévues par l’article 81 A du CGI, les règles de déclaration en France ainsi que le rôle des conventions fiscales internationales, afin de sécuriser vos pratiques et d’accompagner efficacement vos salariés.
Le statut fiscal du salarié détaché à l’étranger
Avant d’étudier les mécanismes d’exonération fiscale, il faut préciser le statut de la personne concernée. La définition juridique du détachement conditionne les droits et obligations fiscales du salarié comme de l’employeur, notamment en matière d’imposition et de déclaration du revenu.
Les conditions du détachement à l’étranger
- Domicile fiscal en France : le salarié doit conserver sa résidence fiscale française pendant toute la durée de la mission, sous réserve des règles applicables depuis l’imposition des revenus de 2025.
- Lien de subordination maintenu : un contrat de travail avec un employeur établi dans un État éligible est nécessaire. Les travailleurs indépendants et la plupart des mandataires sociaux ne peuvent pas bénéficier de ce dispositif.
- Mission dans un État tiers : l’activité doit être exercée dans un pays distinct de la France et de l’État d’établissement de l’employeur, ce qui exclut notamment les travailleurs frontaliers.
Depuis l’imposition des revenus de 2025, une précision doit être prise en compte : lorsqu’une convention fiscale applicable qualifie le salarié de résident d’un autre État, ce salarié ne peut plus être considéré comme fiscalement domicilié en France pour bénéficier de ce régime.
Salarié détaché, expatrié et frontalier
La distinction entre ces trois situations détermine le régime social et fiscal applicable. Le détachement d’un salarié français à l’étranger repose sur le maintien du contrat de travail initial et du lien de subordination avec l’employeur d’origine, contrairement à l’expatriation. Vous pouvez consulter le statut du salarié détaché et ses implications pour approfondir le cadre juridique.
Le travailleur frontalier n’est généralement pas considéré comme détaché à l’étranger au sens fiscal, puisqu’il regagne habituellement chaque jour son domicile en France. L’expatrié change, quant à lui, de régime social et rompt le plus souvent ses liens avec la sécurité sociale française. Le salarié détaché conserve son affiliation au régime français pendant la durée de la mission, dans la limite de vingt-quatre mois en contexte européen.
La protection sociale du salarié détaché
Le salarié détaché continue de cotiser au régime général de la sécurité sociale française, tandis que l’expatrié relève d’un régime distinct. Cette continuité est attestée par le certificat A1, qui précise la législation de sécurité sociale applicable pendant la mission et évite une double cotisation. Pour connaître les démarches, consultez le guide du formulaire A1 pour salarié détaché.
L’employeur demande le certificat A1 auprès de l’Urssaf. Le délai est estimé à environ sept jours ouvrables en France, et le document doit rester disponible pendant toute la mission. La carte européenne d’assurance maladie doit également être obtenue avant le départ, afin de garantir la prise en charge des soins nécessaires dans le pays d’accueil et de préserver la couverture du salarié.
Exonération fiscale et rémunération à l’étranger
L’article 81 A du CGI prévoit une exonération totale ou partielle pour les travailleurs détachés à l’étranger par leur employeur français.
Cas d’exonération totale
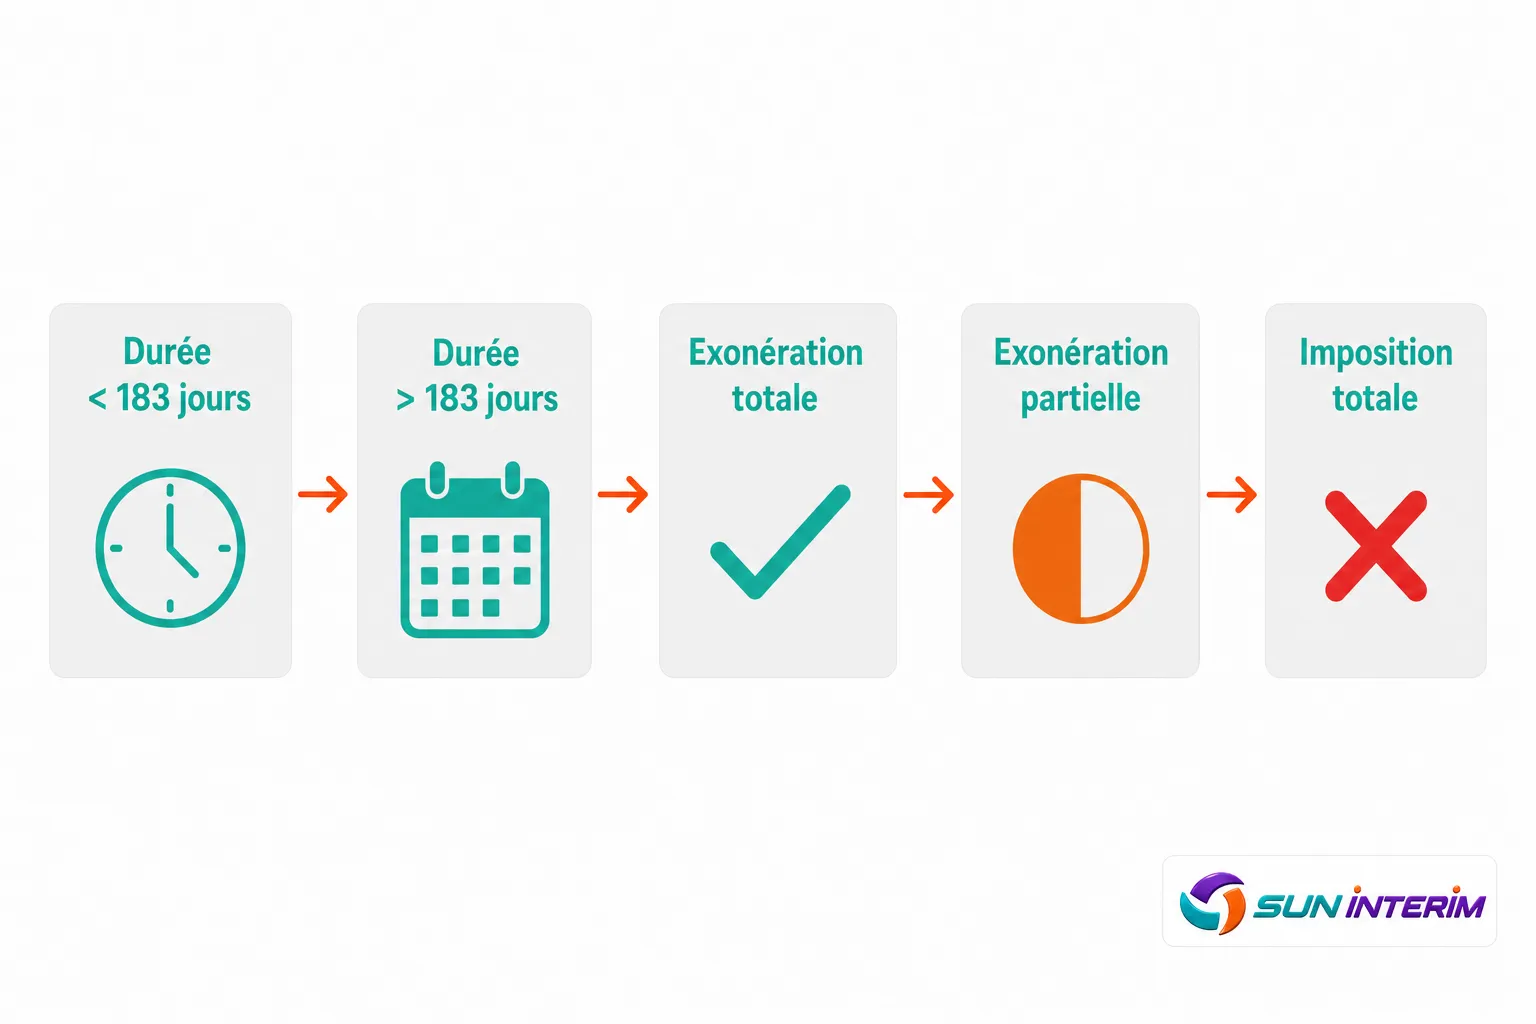
L’imposition d’un salarié détaché à l’étranger peut être totalement neutralisée en France lorsque les conditions prévues sont remplies. Première possibilité : si la rémunération liée à l’activité exercée dans l’État étranger supporte, dans ce pays, un impôt sur le revenu au moins égal aux deux tiers de l’impôt français correspondant, cette rémunération est exonérée en France. Une seconde possibilité concerne certaines activités précisément définies par la loi, quel que soit le niveau d’imposition local.
- Chantiers et montage industriel : les activités exercées sur des chantiers de construction, de montage ou d’installation d’ensembles industriels ouvrent droit à l’exonération totale, sous condition d’une durée de cent quatre-vingt-trois jours sur douze mois consécutifs.
- Prospection commerciale : pour la prospection de marchés internationaux, le seuil est fixé à plus de cent vingt jours d’activité à l’étranger sur douze mois consécutifs.
- Ressources naturelles : la recherche, l’extraction de ressources naturelles et l’ingénierie associée peuvent également bénéficier de l’exonération totale, sous réserve de respecter la durée minimale applicable à chaque activité.
Même en cas d’exonération totale, la rémunération perçue à l’étranger reste soumise à une obligation de déclaration en France. Elle est prise en compte pour déterminer le taux effectif d’imposition du foyer fiscal et peut donc influencer l’impôt dû sur les autres revenus du ménage.
Exonération des primes de détachement
Lorsque l’exonération totale n’est pas applicable, la rémunération d’un salarié détaché à l’étranger peut bénéficier d’une exonération partielle sur les suppléments versés pour la mission. Il peut s’agir de primes ou d’indemnités liées à un séjour réalisé dans l’intérêt direct et exclusif de l’employeur, comme une prime de logement ou une indemnité de transport.
Pour être exonérés, ces compléments doivent correspondre à un déplacement comportant une résidence d’au moins vingt-quatre heures dans un pays étranger. Ils doivent aussi rester cohérents avec le nombre, la durée et le lieu des séjours, sans dépasser quarante pour cent de la rémunération annuelle totale hors suppléments. Dans cette limite, le salarié peut bénéficier d’une exonération partielle sur ces seuls compléments, tandis que la fraction du revenu liée à l’emploi exercé en France reste soumise à l’imposition de droit commun.
Durées et calcul des jours
Le calcul du temps passé à l’étranger obéit à des règles précises. La période retenue court du premier départ au retour définitif, en excluant uniquement les périodes de retour en France ou dans l’État d’établissement de l’employeur français, lorsque le salarié y exerce effectivement une activité. Les jours de transport sont inclus.
Sont notamment assimilés à une activité exercée à l’étranger : les repos hebdomadaires, les congés de récupération, les congés payés rattachés à la mission et les congés consécutifs à un accident du travail ou à une maladie directement liée à cette activité, même lorsqu’ils sont pris en France. Cette règle peut permettre d’atteindre le seuil de cent quatre-vingt-trois jours ou de cent vingt jours applicable selon le cas.
| Type d’activité | Durée minimale requise | Condition d’imposition dans le pays d’activité | Résultat fiscal en France |
| Construction, montage, industrie, ressources naturelles | 183 jours sur 12 mois consécutifs | Non requise (activité listée par la loi) | Exonération totale |
| Prospection des marchés internationaux | Plus de 120 jours sur 12 mois consécutifs | Non requise (activité listée par la loi) | Exonération totale |
| Toute activité salariée à l’étranger | Sans seuil spécifique | Impôt local ≥ 2/3 de l’impôt français théorique | Exonération totale |
| Toute activité salariée à l’étranger | Séjour d’au moins 24 heures | Impôt local < 2/3 de l’impôt français théorique | Exonération partielle des suppléments (plafond : 40 %) |
Déclaration en France et conventions fiscales
Même lorsqu’une rémunération versée à l’étranger bénéficie d’une exonération en France, des obligations déclaratives subsistent. Leur identification précise permet à l’employeur d’accompagner son salarié avec rigueur et de limiter le risque de redressement, dans un contexte où l’administration fiscale française dispose de larges moyens de contrôle, notamment auprès des employeurs et des organismes de transport.
Où le salarié est-il imposé ?
La réponse dépend d’abord de la convention fiscale bilatérale conclue entre la France et le pays où l’activité est exercée. Ces conventions s’inspirent généralement de l’article 15 du Modèle OCDE : la rémunération tirée d’un emploi salarié est, en principe, imposable dans l’État où l’activité est effectivement exercée, sous réserve des conditions et adaptations prévues par chaque convention.
La règle des cent quatre-vingt-trois jours ne doit pas être confondue avec les seuils de durée ouvrant droit à l’exonération française prévue par l’article 81 A du CGI. Ces deux mécanismes répondent à des objectifs distincts. Concernant la déclaration des impôts en France pour un salarié en mission à l’étranger, trois situations principales doivent être distinguées :
- Exonération totale acquise : la rémunération étrangère n’est pas imposée en France, mais elle doit être déclarée pour le calcul du taux effectif applicable aux autres revenus du foyer fiscal.
- Imposition dans le pays d’activité insuffisante : lorsque l’impôt acquitté dans le pays d’accueil est inférieur aux deux tiers de l’impôt français théorique et qu’aucune autre exonération ne s’applique, la rémunération reste soumise à l’impôt en France selon les règles de droit commun.
- Autres revenus du foyer : quel que soit le régime applicable à la rémunération étrangère, les autres revenus du foyer fiscal restent soumis à l’impôt français lorsque le contribuable demeure fiscalement domicilié en France.
L’administration fiscale dispose d’un droit de communication qui lui permet de demander directement des pièces à des tiers, notamment à l’employeur ou aux compagnies de transport.
Déclarer une rémunération exonérée
Même totalement exonérée, la rémunération perçue à l’étranger doit figurer dans la déclaration de revenus française du foyer fiscal. Elle sert à déterminer le taux effectif d’imposition applicable aux autres revenus imposables. La rémunération d’un fonctionnaire en détachement peut toutefois relever de règles spécifiques, selon la convention fiscale applicable et le statut de l’agent : une vérification au cas par cas reste donc nécessaire.
- Rémunération exonérée à déclarer : indiquez le montant de la rémunération étrangère exonérée dans les cases prévues à cet effet, afin que l’administration puisse calculer le taux effectif d’imposition du foyer.
- Justificatifs à conserver : gardez l’attestation de l’employeur établissant la réalité du détachement, les titres de transport, les relevés de présence à l’étranger ainsi que tout document précisant les dates et les pays de séjour.
- Comptes et actifs à l’étranger : tout compte bancaire, contrat d’assurance-vie ou compte d’actifs numériques ouvert ou utilisé à l’étranger doit également être déclaré à l’aide de la case 8UU et du formulaire n° 3916-3916 bis.
- Risque de redressement : certaines directions régionales des finances publiques peuvent retenir une interprétation restrictive des seuils de durée. La conservation de justificatifs complets est donc indispensable pour défendre efficacement votre situation.
Pour préparer le dossier administratif en amont et éviter les incohérences lors d’un contrôle, il est recommandé de vous faire accompagner dès la préparation de la mission. Pour la déclaration du détachement d’un salarié en France via le portail SIPSI, les documents obligatoires, notamment le certificat A1, les droits du salarié détaché, ainsi que les délais et sanctions applicables, retrouvez les informations pratiques sur la déclaration du détachement d’un salarié en France.
Comptes détenus à l’étranger
Tout particulier qui a ouvert, détenu, utilisé ou clos un compte bancaire à l’étranger au cours de l’année doit le déclarer à l’administration fiscale française. Cette obligation concerne également les contrats d’assurance-vie ou de capitalisation, ainsi que les comptes d’actifs numériques détenus hors de France, quel que soit le montant concerné. La déclaration s’effectue en cochant la case 8UU de la déclaration en ligne, puis en remplissant le formulaire unique n° 3916-3916 bis.
En cas de non-déclaration, l’amende s’élève à 1 500 € par compte non déclaré. Elle atteint 10 000 € par compte lorsque celui-ci est détenu dans un État n’ayant pas conclu avec la France de convention de lutte contre la fraude et l’évasion fiscales.
Il est donc conseillé de recenser tous les avoirs détenus à l’étranger dès la première année de détachement, puis de renouveler cette vérification chaque année tant que les comptes restent ouverts ou actifs.
Foire aux questions
Un salarié détaché à l’étranger est-il toujours imposé en France ?
Pas nécessairement. Lorsque les conditions de l’article 81 A du CGI sont réunies, la rémunération liée à l’activité exercée à l’étranger peut être totalement exonérée d’impôt en France. Cette exonération totale s’applique notamment lorsque l’impôt acquitté dans le pays d’activité atteint au moins les deux tiers de l’impôt français théorique, ou lorsque l’activité appartient à l’une des catégories prévues par la loi et respecte la durée minimale exigée. Le salarié doit toutefois rester fiscalement domicilié en France et conserver son lien de subordination avec son employeur d’origine.
Quelle est la durée minimale de détachement pour bénéficier de l’exonération fiscale totale ?
La durée minimale dépend de l’activité exercée. Pour les chantiers de construction ou de montage, l’installation d’ensembles industriels et la recherche de ressources naturelles, elle s’élève à cent quatre-vingt-trois jours au cours d’une période de douze mois consécutifs. Pour la prospection de marchés internationaux, le seuil est fixé à plus de cent vingt jours sur douze mois consécutifs. Le décompte comprend les temps de transport, les repos hebdomadaires, les congés payés liés à la mission ainsi que certains arrêts maladie ou accidents du travail directement consécutifs à l’activité exercée à l’étranger, même lorsqu’ils surviennent en France.
Qu’est-ce que l’exonération partielle et à qui s’applique-t-elle ?
L’exonération partielle concerne les salariés qui ne remplissent pas les conditions de l’exonération totale, mais qui perçoivent des suppléments de rémunération directement liés à leurs séjours à l’étranger. Il peut s’agir de primes de logement, d’indemnités de transport ou d’indemnités de vie. Ces sommes peuvent être exonérées d’impôt en France si elles correspondent à des déplacements d’au moins vingt-quatre heures dans un pays étranger, sont engagées dans l’intérêt exclusif de l’employeur et ne dépassent pas quarante pour cent de la rémunération annuelle totale hors suppléments.
Le salarié détaché doit-il déclarer sa rémunération étrangère même si elle est exonérée ?
Oui, sans exception. Même lorsqu’elle est totalement exonérée d’impôt sur le revenu en France, la rémunération étrangère doit figurer dans la déclaration annuelle du foyer fiscal. Elle sert à déterminer le taux effectif d’imposition applicable aux autres revenus imposables du foyer, ce qui peut modifier le montant total d’impôt dû. De plus, tout compte bancaire ou actif financier détenu à l’étranger doit être déclaré au moyen de la case 8UU et du formulaire n° 3916-3916 bis. À défaut, l’amende peut atteindre 1 500 € à 10 000 € par compte non déclaré.
Quelle différence y a-t-il entre la règle des 183 jours des conventions fiscales et les seuils de l’article 81 A du CGI ?
Ces deux mécanismes répondent à des objectifs différents. La règle des cent quatre-vingt-trois jours prévue par les conventions fiscales bilatérales, inspirées du Modèle OCDE, détermine si la France ou le pays d’accueil dispose du droit d’imposer la rémunération du salarié. Les seuils de durée de l’article 81 A du CGI déterminent, quant à eux, si la France peut accorder une exonération fiscale aux travailleurs détachés à l’étranger qui restent fiscalement domiciliés en France. Un salarié peut donc être imposable dans le pays d’activité en application de la convention concernée, tout en pouvant bénéficier d’une exonération distincte en France au titre de l’article 81 A du CGI. Tout dépend des conditions propres à chaque dispositif et de la situation fiscale du salarié.