Sommaire
Avant qu’un intérimaire détaché commence sa mission chez vous, une formalité doit être faite en ligne : la déclaration de détachement sur SIPSI. Elle incombe à l’employeur étranger, repose sur des informations et des pièces précises, et laisse au client français ses propres contrôles.
Qui doit déclarer le détachement sur SIPSI ?
Ce n’est pas l’entreprise qui accueille les salariés qui fait la déclaration, mais celle qui les emploie. Bien identifier l’employeur est donc la première étape d’un détachement en France réussi, en particulier lorsqu’une agence d’intérim étrangère intervient entre le salarié et votre entreprise.
L’employeur responsable de la formalité
L’article L. 1262-2-1 du Code du travail met la déclaration préalable de détachement à la charge de l’employeur établi hors de France, qui doit la transmettre avant toute mission en France. Le détachement de salariés concerné prend plusieurs formes :
- Prestation de services : l’entreprise étrangère exécute une mission pour un client établi en France.
- Mobilité intra-entreprise ou intragroupe : le salarié rejoint un établissement ou une société du même groupe.
- Mise à disposition : une entreprise de travail temporaire étrangère place ses intérimaires dans une entreprise utilisatrice.
Dans l’intérim détaché, l’agence étrangère déclare elle-même ses salariés sur SIPSI, puisqu’elle est leur employeur. C’est notre situation : Sun Interim, agence établie en Roumanie, accompagne les démarches administratives liées au détachement de travailleurs roumains et bulgares envoyés chez ses clients français.
Les cas particuliers de l’intérim
Dans un détachement en chaîne, une agence établie dans un pays met un salarié à disposition d’une entreprise établie dans un autre pays, qui intervient ensuite en France. D’après l’instruction de la Direction générale du travail du 27 mars 2024, la déclaration reste alors à la charge de l’agence qui emploie le salarié. Votre entreprise utilisatrice française ne devient pas déclarante simplement parce qu’elle accueille l’intérimaire.
Ce même critère de l’emploi salarié fixe le champ de la formalité : SIPSI concerne les salariés détachés, et non les travailleurs indépendants qui interviennent temporairement en France. À l’inverse, une entreprise française qui envoie ses propres salariés à l’étranger ne déclare pas ce départ sur SIPSI.
Les missions dispensées ou soumises à d’autres formalités
Une mission courte n’est pas dispensée pour autant : une intervention de quelques jours peut nécessiter une déclaration dès son premier jour. Les dispenses ne visent que des situations précises, qu’il faut vérifier une par une :
- Détachement pour compte propre : sans client bénéficiaire en France, l’employeur peut être dispensé de déclaration et de représentant, sous conditions.
- Artistes et sportifs : certaines interventions brèves, y compris celles de leurs équipes accompagnantes, peuvent être dispensées.
- Apprentis et délégués officiels : certaines mobilités internationales et missions officielles relèvent aussi d’une dispense.
- Chercheurs et enseignants : cela vaut pour certains événements scientifiques, dans la limite d’une durée maximale propre à chaque catégorie.
Le transport routier obéit à ses propres règles. Depuis le 2 février 2022, certaines opérations sont déclarées dans le système européen IMI, tandis que d’autres situations restent soumises à SIPSI, et certaines catégories ont encore changé au 1er janvier 2023.
Quelles informations et pièces préparer ?
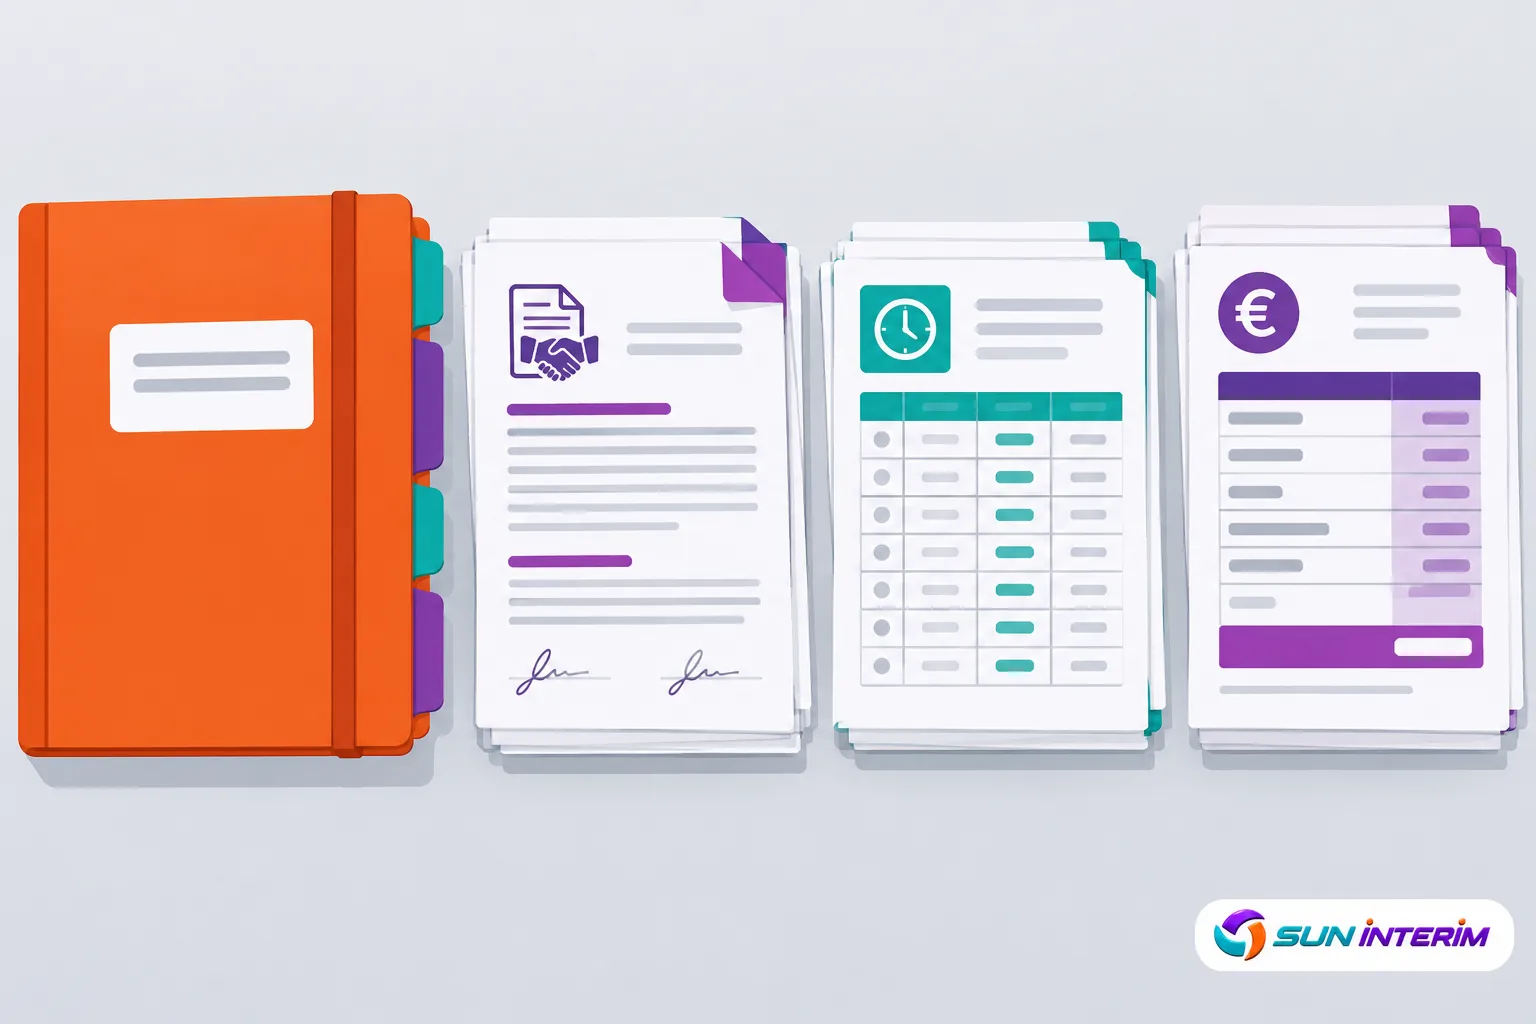
Avant d’ouvrir le formulaire, réunissez les informations sur l’employeur, la prestation et chaque salarié. Il faut ensuite désigner un représentant et classer les pièces qui pourront vous être demandées lors d’un contrôle, car celles-ci ne sont pas toutes jointes à la déclaration.
Les données à saisir dans SIPSI
La déclaration ordinaire, prévue à l’article R. 1263-3 du Code du travail, porte sur trois éléments :
- L’entreprise étrangère : sa dénomination, son adresse, son activité et ses coordonnées.
- La prestation : sa nature, ses dates et ses lieux prévus, ainsi que le client ou l’entreprise bénéficiaire.
- Les salariés détachés : leur identification, une personne après l’autre.
Le parcours propre au travail temporaire demande en plus l’organisme qui accorde la garantie financière et, pour chaque intérimaire, ses données personnelles, sa qualification, son emploi, ses dates de mission et son taux horaire. L’entreprise utilisatrice y figure avec son SIRET si elle est établie en France, ou avec les références prévues si elle est établie à l’étranger. Ces mentions sont fixées dans la partie réglementaire du Code du travail.
La désignation du représentant en France
Sauf dispense, l’employeur étranger désigne un représentant en France, qui fait le lien avec les autorités pendant toute la prestation. La déclaration indique son identité, ses coordonnées et l’endroit où les documents sont conservés, ou la façon d’y accéder depuis la France.
Ce représentant peut être un salarié, un dirigeant présent sur place, le client français ou un professionnel externe. Il met les pièces à disposition de l’inspection du travail, mais la responsabilité générale reste celle de l’employeur.
Les justificatifs à tenir disponibles
D’après l’article R. 1263-1 du Code du travail, les pièces sont conservées sur le lieu de travail ou, si c’est matériellement impossible, dans un lieu accessible au représentant. Elles se présentent en principe sans délai, avec un maximum de 15 jours pour certaines missions brèves. Selon le cas, prévoyez le contrat, les relevés d’heures quotidiens et les preuves de paiement. Au-delà d’un mois, les bulletins de paie doivent porter les mentions réglementaires ; en dessous, un autre document prouve la rémunération. Pour l’intérim, ajoutez la garantie financière et les justificatifs de mise à disposition.
Comment transmettre la déclaration SIPSI ?
La démarche se fait entièrement en ligne et suit un ordre précis : vous déposez la déclaration avant le début de la mission, vous récupérez l’accusé de réception, puis vous mettez la déclaration à jour si la mission évolue. Chacune de ces étapes laisse une trace qu’il est utile de garder.
Le dépôt avant le début de la mission
Pour déclarer un travailleur détaché, l’employeur remplit la déclaration en français sur le portail SIPSI avant le début du détachement ; une agence d’intérim doit la déposer avant la mise à disposition. Il faut respecter trois points :
- Une déclaration par prestation : chaque prestation concernée donne lieu à sa propre déclaration de détachement SIPSI.
- Un contrôle avant l’envoi : vérifiez le type de détachement, les salariés, le client, les dates et les lieux.
- Le bon destinataire : la déclaration va à l’unité départementale de l’inspection du travail du lieu d’exécution.
Si la mission se déroule à plusieurs endroits, c’est le premier lieu d’exécution qui détermine le service destinataire, comme le prévoit l’article R. 1263-4-1 du Code du travail.
L’accusé de réception et ses limites
Une fois la déclaration envoyée, récupérez l’accusé de réception et vérifiez avant le démarrage les identités, les dates, les lieux, le client et les salariés. L’accusé prouve uniquement l’envoi : l’article L. 1262-2-1, III, du Code du travail précise qu’avoir rempli cette obligation légale ne permet pas de présumer que le détachement est régulier.
Si vous n’obtenez pas d’accusé, vérifiez l’état de la démarche dans SIPSI et gardez le message d’erreur. Écrire au support ne vaut pas déclaration, et une déclaration déposée après le début de la mission n’efface pas le retard.
La modification ou l’annulation
D’après l’article R. 1263-5 du Code du travail, l’employeur annule dans SIPSI une mission abandonnée et corrige les dates lorsqu’elles changent.
Pour un changement de salarié, de lieu, d’entreprise utilisatrice ou de rémunération, c’est le parcours SIPSI concerné qui indique si la déclaration existante peut être modifiée ou s’il faut en saisir une nouvelle.
Si une nouvelle prestation distincte commence, vérifiez si elle nécessite sa propre déclaration. Conservez dans le dossier chaque version modifiée et sa preuve de transmission.
Quels devoirs et risques pour le client français ?
Même si vous n’êtes pas l’employeur, vous avez vos propres obligations : des vérifications en tant que donneur d’ordre et des formalités en tant qu’entreprise utilisatrice. Elles s’ajoutent à la déclaration de votre prestataire et s’accompagnent de sanctions qui leur sont propres.
La vigilance du donneur d’ordre
Avant chaque détachement concerné, l’article R. 1263-12 du Code du travail vous impose de demander à votre cocontractant étranger l’accusé de réception SIPSI et une attestation sur l’honneur relative au paiement des amendes.
Si l’accusé ne vous est pas remis, vous devez faire une déclaration subsidiaire dans les 48 heures qui suivent le début du détachement. Cette déclaration n’efface pas l’éventuel manquement de l’employeur. Vos vérifications contre le travail illégal suivent leur propre calendrier :
- À la signature : faites les vérifications contre le travail illégal pour les contrats concernés.
- Pendant le contrat : renouvelez ces vérifications tous les six mois.
Cette vigilance contre le travail illégal s’applique aux contrats concernés d’au moins 5 000 € HT.
Les obligations de l’entreprise utilisatrice
Lorsque vous accueillez un intérimaire détaché, vous l’inscrivez au registre unique du personnel et le comptez dans vos effectifs.
Vous devez aussi indiquer à l’agence étrangère les règles françaises de rémunération qui s’appliquent au salarié détaché pendant sa mise à disposition. C’est sur cette base que l’agence établit la paie.
Si l’entreprise utilisatrice est elle-même établie hors de France, intervient temporairement en France et travaille avec une agence également étrangère, elle doit prévenir cette agence à l’avance du détachement et des règles applicables, et pouvoir le prouver en cas de contrôle.
Les sanctions en cas de manquement
D’après le Code du travail, l’amende administrative peut atteindre 4 000 € par salarié, et 8 000 € en cas de récidive dans les deux ans suivant la première notification. Le total est plafonné à 500 000 €. Il s’agit de plafonds : selon l’article L. 1264-3, le montant dépend de la gravité du manquement, de la bonne foi de son auteur, ainsi que de ses ressources et de ses charges.
L’absence de déclaration peut aussi entraîner la suspension de la prestation. Les responsabilités de l’employeur étranger et celles du donneur d’ordre ou de l’entreprise utilisatrice restent distinctes.
Que ne couvre pas la formalité SIPSI ?
La déclaration relève du droit du travail français. Elle ne règle ni la sécurité sociale du salarié, ni son droit de travailler en France, ni les conditions d’emploi qui lui sont dues. Chacun de ces sujets doit être vérifié séparément.
La sécurité sociale et l’autorisation de travail
Dans les situations concernées, le formulaire A1 indique quelle législation de sécurité sociale s’applique aux cotisations sociales. Il se demande auprès de l’institution compétente du pays d’origine, et non sur SIPSI.
Le règlement (CE) n° 883/2004 fixe des conditions précises pour rester affilié au régime du pays d’envoi :
- Durée prévisible : 24 mois au plus, selon l’article 12.
- Pas de remplacement : le salarié ne remplace pas un autre travailleur détaché.
- Au-delà de 24 mois : un accord entre les institutions des deux États peut être demandé au titre de l’article 16.
Selon la nationalité, le titre de séjour et le statut du salarié, une autorisation de travail peut être nécessaire même si la déclaration SIPSI est en règle.
La durée de mission et la carte BTP
Aucune durée maximale ne vaut pour tous les détachements. Depuis le 30 juillet 2020, des règles françaises supplémentaires s’appliquent après 12 mois de détachement, sauf exceptions. Une prorogation motivée, demandée dans SIPSI avant ce seuil, peut repousser certains effets de six mois au maximum, soit jusqu’à 18 mois. Les périodes de salariés qui se succèdent sur le même poste, pour la même tâche et au même endroit peuvent être additionnées.
Dans le bâtiment, la carte BTP est une formalité distincte de SIPSI. Depuis le 1er avril 2024, elle est valable cinq ans pour un salarié détaché. Pour un intérimaire, c’est l’employeur étranger qui la demande et qui met à jour les informations, dont le numéro SIPSI, avant chaque nouvelle mission.
Les conditions françaises de travail
Quelle que soit la loi qui régit son contrat, un salarié détaché bénéficie des règles françaises sur le temps de travail, les repos, les congés, la santé, la sécurité et l’égalité de traitement. Les conventions collectives de branche étendues applicables servent également à déterminer ce qui lui est dû.
D’après le ministère chargé du Travail, la notion de « rémunération » a remplacé celle de « salaire minimal » depuis le 30 juillet 2020. Un salaire conforme dans le pays d’origine ne suffit donc pas toujours en France, notamment lorsque des majorations pour heures supplémentaires sont dues, comme le détaille la page sur les droits des salariés détachés.
Foire aux questions
Comment le donneur d’ordre peut-il consulter les accusés de réception SIPSI de ses prestataires ?
Selon le ministère chargé du Travail, vous pouvez créer votre propre compte SIPSI pour consulter les accusés de réception des déclarations faites par vos prestataires. Ce n’est pas possible pour le transport.
L’accusé de réception SIPSI remplace-t-il le formulaire A1 ou l’attestation de vigilance ?
Non. L’accusé de réception ne vaut ni certificat A1, ni attestation de vigilance sociale, ni autorisation de travail. SIPSI relève du droit du travail français, alors que le formulaire A1 concerne la sécurité sociale applicable.
Les documents de l’agence d’intérim étrangère doivent-ils être traduits en français ?
Oui. L’article R. 1263-9 du Code du travail impose de traduire en français les documents visés à l’article R. 1263-8. Les agences établies hors d’un État de l’Union européenne qui utilise l’euro doivent aussi convertir les sommes en euros.
Quelles mentions ont été supprimées de la déclaration de détachement en 2023 ?
En 2023, plusieurs mentions ont été supprimées, notamment la date de signature du contrat de travail, les horaires précis de début et de fin du travail, la nature des procédés dangereux et la prise en charge des frais de voyage, de repas ou d’hébergement.